위성사진은 보험금 지급까지 결정할 수 있을까
위성 지구관측 데이터가 보험료 산정, 재해 뒤 손실 추정과 지수형 보험 지급을 어디까지 바꾸는지 살펴봅니다.
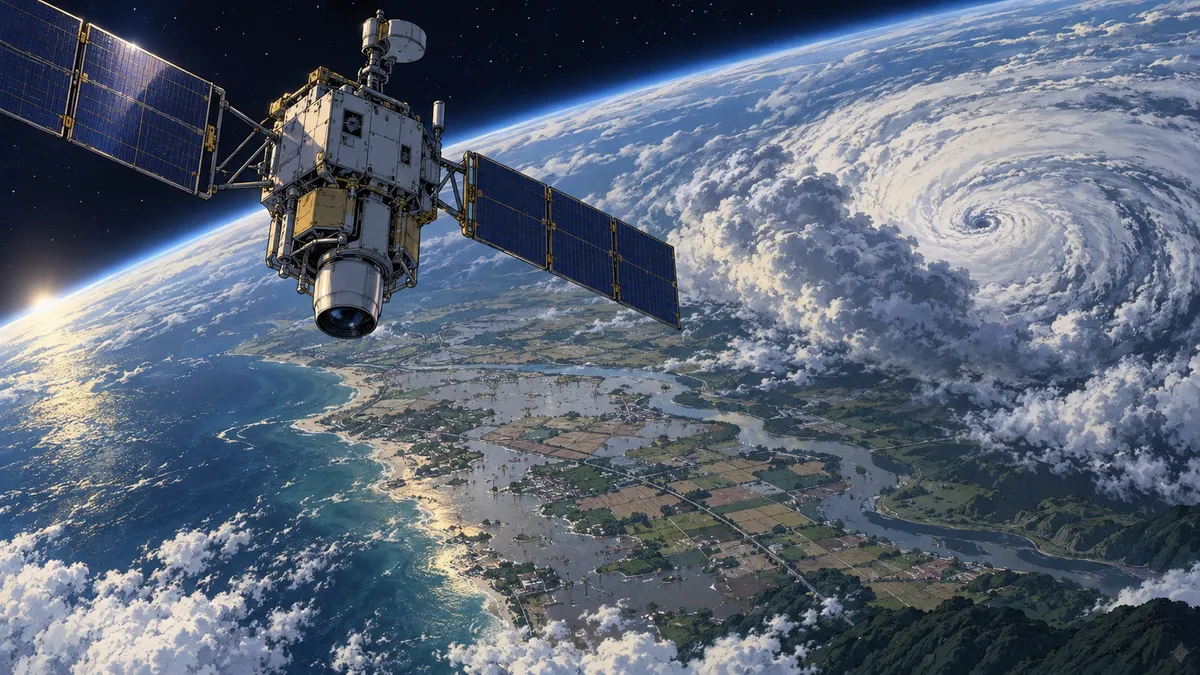
위성데이터는 위험 지역과 재해 범위를 빠르게 좁히지만 보험금 자체를 계산해 주지는 않습니다. 실제 손해와 계약 지수를 잇는 검증 절차가 있어야 지급 자동화가 가능합니다.
홍수가 난 도시를 위성으로 찍으면 물에 잠긴 면적을 빠르게 계산할 수 있다. 산불이 지나간 경계와 가뭄으로 약해진 식생도 넓은 지역에서 같은 방식으로 비교할 수 있다. 그렇다면 보험사는 이 사진만 보고 보험료와 보험금을 정할 수 있을까.
답은 계약에 따라 다르다. 위성데이터는 위험 지역을 나누고 사고 뒤 조사 범위를 좁히는 데 유용하다. 그러나 일반 손해보험의 보험금을 사진 한 장으로 확정하지는 못한다. 반면 계약에서 강우량이나 식생 상태 같은 지수를 지급 조건으로 정했다면 위성·기상 데이터에 따라 보험금이 직접 지급될 수 있다.
영상의 해상도보다 관측값과 실제 손해를 잇는 규칙이 핵심이다. 위성은 넓이와 변화를 본다. 보험은 계약상 손해를 지급한다.
보험료는 위성사진이 아니라 손해 확률에서 나온다
보험료를 정하려면 어떤 재해가 얼마나 자주 발생했고 그때 보험 목적물이 얼마만큼 손상됐는지 알아야 한다. 위성 관측 이력은 이 가운데 첫 번째 질문에 답하는 데 도움이 된다. 과거 홍수 범위와 산불 흔적, 강우량과 식생 변화를 같은 공간 단위로 다시 계산할 수 있기 때문이다. 관측소가 드문 곳도 넓게 볼 수 있다.
World Bank의 지수보험 자료는 위성 강우·식생 데이터가 넓은 지역을 독립적으로 관측하고 계기 조작 가능성을 줄인다고 설명한다. 하지만 어떤 위성자료든 바로 보험지수로 써서는 안 된다고 경고한다. 위성 강우 추정치는 우량계와 비교해 검증해야 하고 식생 상태와 농민의 실제 피해 경험도 함께 봐야 한다.
보험료로 넘어가려면 정보가 더 필요하다. 같은 깊이의 홍수라도 단층 주택과 고층 건물, 창고와 농경지는 손실이 다르다. 보험사는 위성으로 만든 위험지도에 건물·토지의 위치와 가치, 과거 보험금, 면책과 보장한도를 연결해야 한다. 위성데이터는 위험 확률의 입력이지 보험료 계산서 전체가 아니다.
재해 직후에는 어디부터 조사할지 알려 준다
유럽연합의 Copernicus Emergency Management Service(CEMS)는 재해 직후 위성영상으로 피해 범위와 영향권 안의 인구·건물·교통시설을 지도화한다. 보험사에 유용한 지점도 여기다. 수천 건의 계약 가운데 어느 지역을 먼저 확인하고 어느 정도의 손실을 우선 예상해야 하는지 빠르게 좁힐 수 있다.
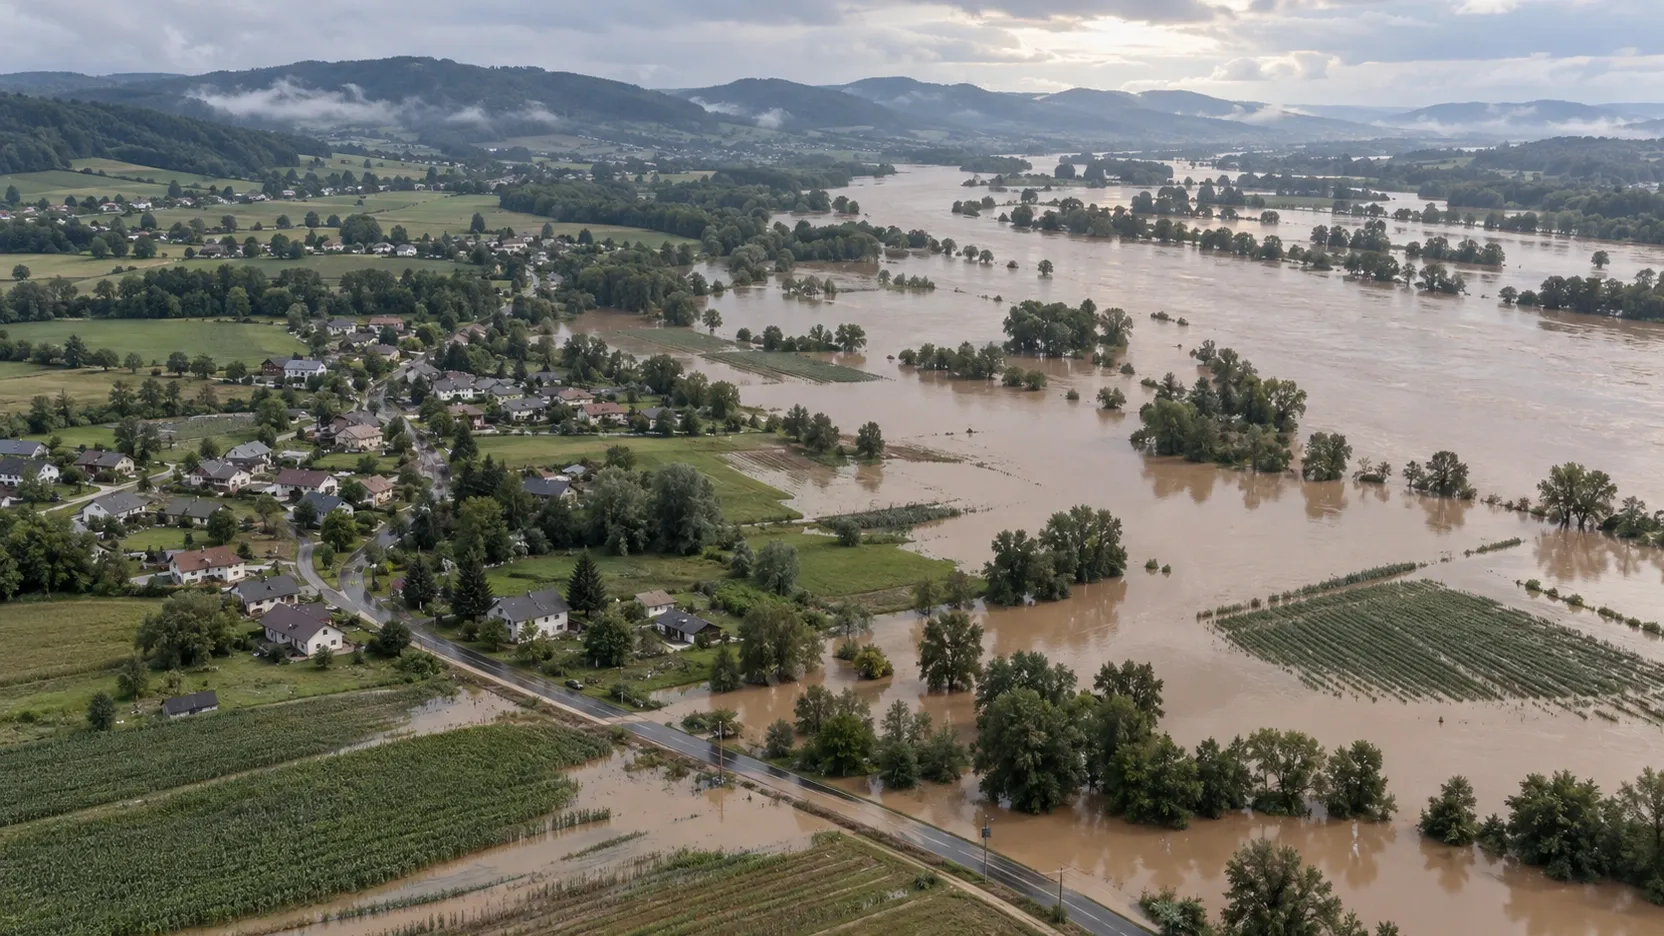
재해 직후 위성 관측은 침수 범위와 우선 조사 지역을 좁히는 데 쓰인다. 특정 실제 재난을 재현한 사진이 아닌 생성 이미지.
이 단계에서도 잠긴 면적과 보험 손실액은 같지 않다. CEMS는 영향 인구 추정이 기초 인구자료의 해상도에 따라 달라지고 자산 총계도 완전성을 충분히 확신할 때만 제공한다고 밝힌다. 건물 내부의 침수 높이와 설비 손상, 휴업 손실은 위에서 바로 보이지 않는다.
촬영 조건도 오차를 만든다. 홍수 물이 빠진 뒤 위성이 지나가면 피해 범위를 작게 볼 수 있다. 구름과 그림자, 숲과 복잡한 도시는 지표를 가린다. 합성개구레이더(synthetic aperture radar, SAR)는 전파를 쏘고 돌아온 신호를 합쳐 지표 영상을 만드는 센서다. 밤이나 악천후에도 관측할 수 있지만 완벽하지 않다. 매끄러운 흙이 물처럼 보이거나 도시와 숲의 반사 신호 때문에 실제 침수가 가려질 수 있다.
보험사는 예상 영향 계약 수와 손실 범위를 먼저 잡고 신고와 현장조사 결과가 들어오면 준비금을 고쳐야 한다. 그래서 위성 분석은 준비금을 확정하는 장부가 아니라 조기경보다.
일반 보험과 지수형 보험은 지급 방식이 다르다
일반 손해보험은 실제 손해를 계약 조건에 따라 보상한다. 위성영상이 침수나 화재 흔적을 보여도 개별 건물의 수리비와 면책, 보장 제외를 따로 확인해야 한다. 자동 분석이 조사 순서를 바꿀 수는 있지만 계약 해석까지 없애지는 못한다.
지수형 보험(index insurance)은 다르다. 강우량, 식생 상태 또는 재해 강도처럼 미리 정한 지수가 기준선을 넘으면 개별 손해액을 일일이 조사하지 않고 약정액을 지급한다. 이 구조에서는 위성·기상 데이터가 참고자료가 아니라 지급 조건이 된다.
World Bank가 2022년 소개한 케냐 Bima Pima가 한 사례다. 농부가 휴대전화로 농지 위치와 보험을 등록하면 위성자료와 기상관측소 자료가 가뭄이나 과잉강우를 판정하고 모바일 계좌로 보험금을 보냈다. 당시 서비스 지역은 15개 카운티, 이용 농가는 7만 명 이상이었다.
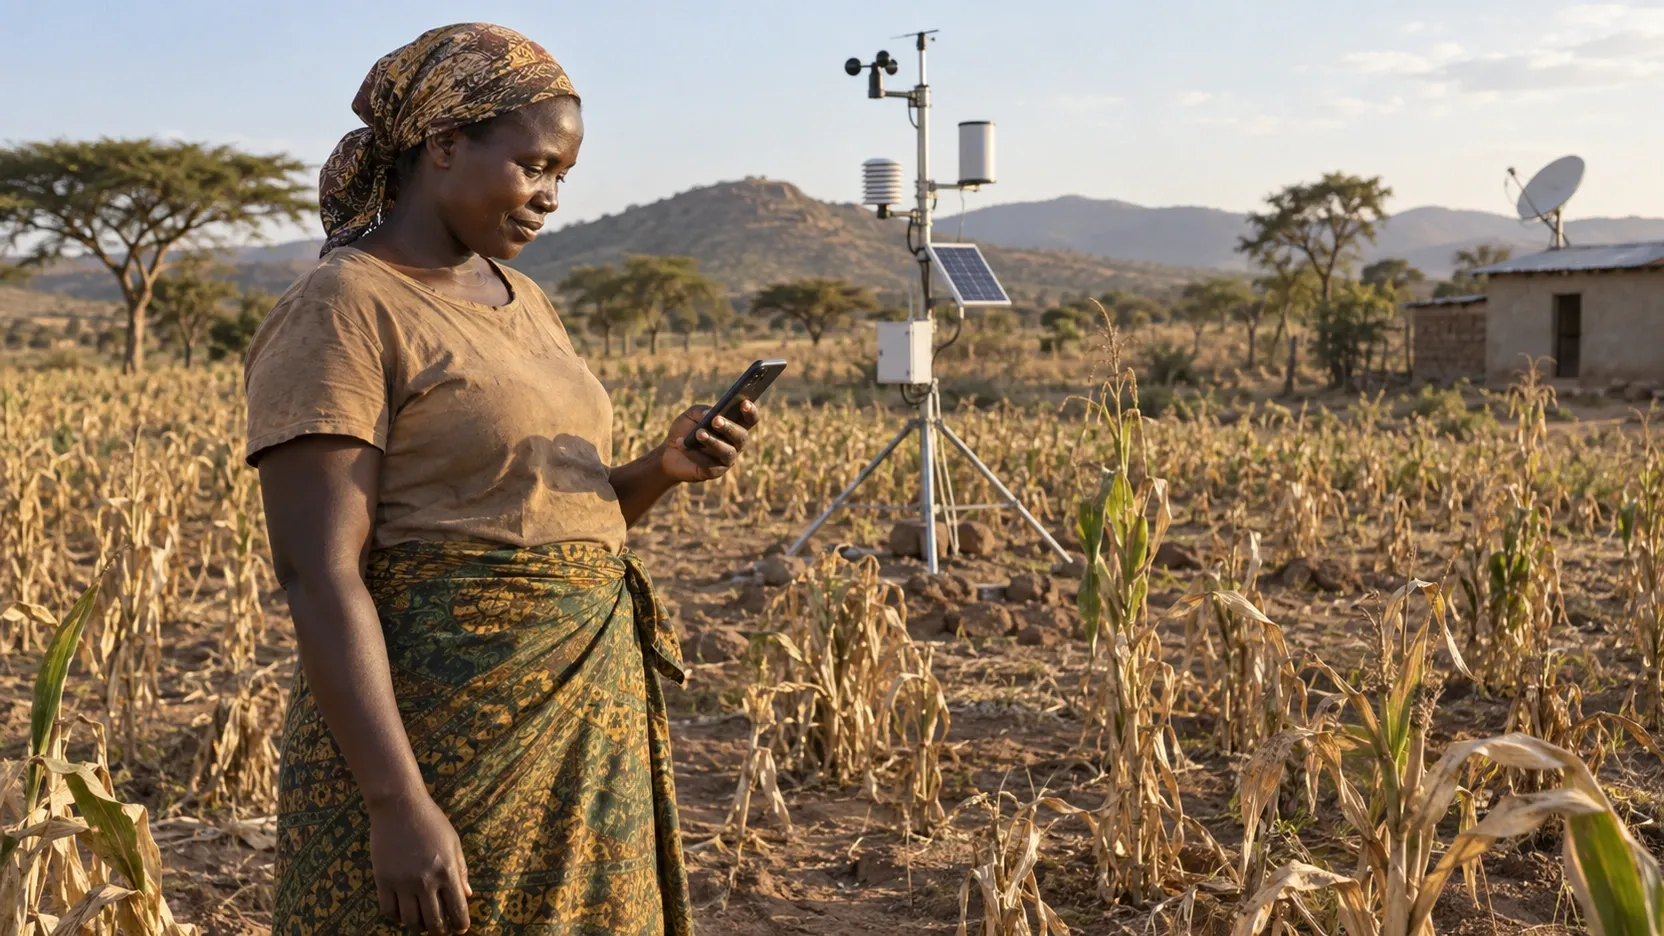
위성·기상 지수와 모바일 결제가 결합된 지수형 농업보험의 지급 상황을 재구성한 생성 이미지.
지급이 빨라진 이유를 위성 하나로 설명하면 안 된다. 보험계약에 임계값이 미리 적혀 있었고 농지 위치가 등록돼 있었으며 위험풀과 모바일 결제망이 준비돼 있었다. World Bank는 이 사업이 위험풀을 둔 뒤 지급 시간을 3주에서 즉시로 줄였다고 보고했다. 관측, 계약, 지급재원이 함께 맞물린 결과다.
자동 지급이 빨라질수록 오차에 대한 책임은 커진다
실제 손해와 지수가 어긋날 수 있다는 점이 지수형 보험의 가장 큰 문제다. 이를 기초위험(basis risk)이라고 한다. 농작물이 말라 죽었는데 위성 픽셀의 평균 식생은 기준선을 넘지 않을 수 있다. 반대로 큰 손해가 없는데 지수가 지급 조건을 충족할 수도 있다.
World Bank의 에티오피아 사례에서는 위성 강우자료와 위성 식생자료가 서로 달랐던 지역에서 손해를 봤지만 보험금을 받지 못했다는 불만이 더 많았다. 필지보다 큰 픽셀, 촬영 시점과 구름, 작물 종류와 생육 단계가 오차를 만든다. 해상도를 높이면 일부 오차는 줄지만 실제 손해와의 관계를 다시 검증하지 않으면 근본 문제는 남는다.
따라서 자동 지급 계약은 세 가지를 먼저 공개해야 한다.
| 계약 요소 | 미리 정할 내용 | 사고 뒤 확인할 내용 |
|---|---|---|
| 관측 | 센서·지수·공간 단위·관측 기간 | 누락 영상과 품질 저하 여부 |
| 지급 | 임계값·지급액·상한 | 계산 재현과 원자료 보존 |
| 예외 | 센서 고장·오분류·경계 필지 처리 | 이의제기와 현장 확인 절차 |
자동화가 커질수록 모델 버전과 사용한 영상, 사람이 수정한 이유를 남겨야 한다. 지수를 나중에 바꾸면 계약 신뢰가 무너진다. 반대로 명백한 오분류를 수정할 길이 없으면 가입자가 모든 데이터 오류를 떠안는다.
보험사는 사진보다 검증 가능한 판단을 산다
위성데이터 사업을 볼 때 원본 영상과 보험업무를 한 시장으로 묶으면 안 된다. 중간에 여러 단계가 있다.
- 위성이 지표를 관측한다.
- 분석회사가 홍수·화재·가뭄 범위를 분류한다.
- 보험사가 지도와 계약 목록을 겹쳐 영향 계약을 찾는다.
- 손해모형과 계약 조건으로 예상 손실과 준비금을 계산한다.
- 현장조사나 계약 지수에 따라 지급한다.
보험사가 반복해서 돈을 낼 가능성이 높은 부분은 더 선명한 사진만이 아니다. 어느 계약이 왜 위험하다고 분류됐는지, 최종 보험금과 초기 추정이 얼마나 달랐는지, 사람이 어떤 오류를 고쳤는지 남기는 시스템이다. 관측에서 지급까지 이어지는 기록이 쌓여야 다음 보험료도 다시 계산할 수 있다.
위성데이터는 보험의 눈을 넓힌다. 하지만 눈이 넓어졌다고 계약과 책임까지 자동으로 정리되지는 않는다. 가격 산정에서는 장기 손해자료가, 재해 뒤 준비금에는 계약별 노출과 현장 확인이, 자동 지급에는 사전 임계값과 이의제기가 필요하다. 위성이 보험금을 결정할 수 있는 경우는 있다. 다만 그 결정은 사진이 아니라 미리 검증한 계약에서 나온다.
위성 서비스가 실제 사업이 되는 기준은 뉴 스페이스는 무엇이 새로운가에서 이어서 볼 수 있다.
출처
- World Bank Group, Data for Index Insurance, 2014-10
- World Bank, Disruptive Innovations Boost Uptake of Agriculture Insurance Solutions in Kenya, 2022-06-15
- Copernicus Emergency Management Service, Detection methods and Damage Assessment, 2026-09-22 확인
- Copernicus Emergency Management Service, Limitations when using Earth Observation data, 2026-09-22 확인
- Copernicus Emergency Management Service, Summary table: exposure and consequences, 2026-09-22 확인
- Dong, M., Turvey, C. G., & Kong, R., Do high-resolution satellite indices at field level reduce basis risk of satellite-based weather index insurance?, Agricultural Finance Review 82(4), 2022
- 한국천문연구원, 천문연, 인공위성 비행역학 시스템 핵심기술 한화시스템에 이전, 2022-12-26
- 한밭대학교, SAR 위성 관련 합성개구레이더 용례, 2026-09-22 확인
- 위성 관측 이력은 위험 빈도와 공간 분포의 입력이지만 실제 손해자료와 계약정보 없이 보험료를 확정할 수 없습니다.
- 재해 직후 위성 분석은 영향 계약과 조사 우선순위를 좁히지만 개별 계약의 손실액과 준비금을 확정하지는 못합니다.
- 지수형 보험에서는 위성·기상 데이터가 지급 조건이 될 수 있지만 실제 손해와 지수가 어긋나는 기초위험이 남습니다.
- 보험사가 반복해서 사는 것은 원본 사진보다 관측·계약·현장확인·지급 결과를 연결한 검증 가능한 판단입니다.
- 위성사진만으로 보험료를 정할 수 있나요?
- 아닙니다. 위성자료는 재해 빈도와 공간 분포를 보여주지만 보험료에는 과거 손해액, 가입금액, 담보와 면책, 운영비와 자본비용도 필요합니다.
- 위성자료가 보험금을 자동으로 지급하는 경우도 있나요?
- 지수형 보험은 가능합니다. 계약에서 강우량이나 식생 상태 같은 지수와 임계값을 미리 정하면 위성·기상 관측값이 지급 조건을 작동시킬 수 있습니다.
- 기초위험은 무엇인가요?
- 계약에 쓴 지수와 가입자가 실제로 입은 손해가 어긋나는 위험입니다. 손해가 있는데 지급되지 않거나 손해가 적은데 지급될 수 있습니다.
- World Bank Group — Data for Index Insurance
- World Bank — Disruptive Innovations Boost Uptake of Agriculture Insurance Solutions in Kenya
- Copernicus Emergency Management Service — Detection methods and Damage Assessment
- Copernicus Emergency Management Service — Limitations when using Earth Observation data
- Dong, Turvey & Kong — Do high-resolution satellite indices at field level reduce basis risk?
- 한국천문연구원 — 합성개구레이더 용례와 정의